Auto-entrepreneur et chômage : le cumul se joue à la date de création
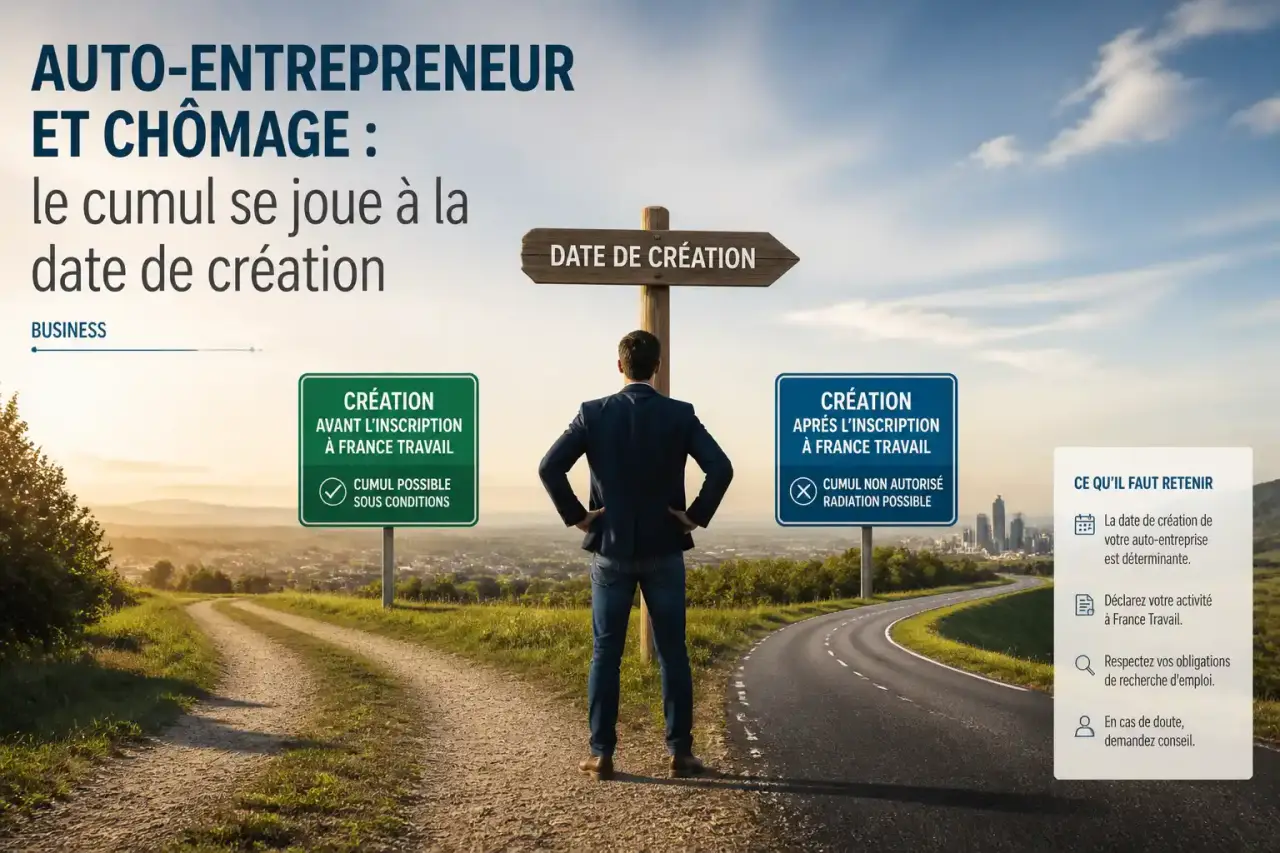
Perdre son emploi salarié tout en voulant lancer une activité indépendante inquiète toujours un peu : a-t-on le droit de toucher ses allocations chômage en même temps que l'on facture ses premiers clients en micro-entreprise ? La réponse est oui dans l'immense majorité des cas, mais le mode de cumul change radicalement selon un seul paramètre : la chronologie entre la création de l'activité et la fin du contrat de travail. Ce point de départ conditionne tout le reste, du calcul de l'allocation d'aide au retour à l'emploi (ARE) jusqu'aux démarches à effectuer auprès de France Travail et de l'Urssaf.
Peut-on cumuler chômage et auto-entrepreneur ?
Le cumul entre l'ARE et les revenus d'une micro-entreprise est explicitement autorisé par la réglementation de l'assurance chômage. Aucune règle n'interdit à un demandeur d'emploi de créer ou de conserver une activité de micro-entrepreneur pendant qu'il perçoit ses allocations. L'objectif de ce dispositif est même d'encourager la reprise progressive d'une activité économique plutôt que de pénaliser l'initiative entrepreneuriale.
Simulateur ARE & Micro-entreprise
Ce cumul n'est cependant jamais automatique ni illimité. Il repose sur trois piliers : l'inscription et le maintien du statut de demandeur d'emploi, la déclaration régulière des revenus tirés de la micro-entreprise, et le respect d'un plafond calculé à partir des droits restants. Comprendre ces trois piliers permet d'éviter les mauvaises surprises et de sécuriser sa trésorerie pendant la phase de lancement.
Une activité conservée plutôt qu'un obstacle
France Travail distingue la notion d'« activité conservée » de celle de reprise d'emploi classique. Une micro-entreprise entre dans cette catégorie dès lors que le chiffre d'affaires généré reste compatible avec le statut de demandeur d'emploi, c'est-à-dire que l'activité ne devient pas un emploi salarié à temps plein déguisé. Cette qualification permet, concrètement, de continuer à percevoir une partie de l'ARE tout en développant son activité.
Les conditions à respecter pour bénéficier de l'ARE
Avant même de parler de cumul, encore faut-il avoir ouvert des droits à l'ARE. Les conditions classiques s'appliquent : avoir travaillé au moins 130 jours ou 910 heures au cours des 24 derniers mois (36 mois pour les personnes de 53 ans et plus), avoir perdu son emploi de manière involontaire (licenciement, fin de CDD, rupture conventionnelle) ou dans un cas de démission dite légitime, et être physiquement apte à occuper un emploi.
La démission pour créer une entreprise ne figure pas parmi les cas de démission légitime au sens strict, sauf situations particulières validées par l'instance paritaire régionale. C'est pourquoi la plupart des personnes qui cumulent chômage et micro-entreprise viennent d'une rupture involontaire de leur contrat, et non d'un départ volontaire pour se lancer.
L'inscription et l'actualisation mensuelle, des étapes non négociables
Le versement de l'ARE est conditionné à une inscription active auprès de France Travail et à une actualisation mensuelle de sa situation. Cette actualisation, réalisée en ligne, est le moment où le chiffre d'affaires de la micro-entreprise doit être renseigné, même à zéro. Un oubli d'actualisation entraîne une suspension automatique du versement, ce qui peut créer un retard de trésorerie difficile à rattraper en pleine phase de lancement.
Créer sa micro-entreprise avant ou après la perte d'emploi
C'est le point de bascule de tout le dispositif. Deux scénarios coexistent, avec des conséquences très différentes sur le montant perçu chaque mois.
La micro-entreprise existait déjà avant la fin du contrat de travail
Si l'activité de micro-entrepreneur a été créée avant la perte de l'emploi salarié et qu'elle a continué à générer un chiffre d'affaires pendant cette période, elle est considérée comme une activité conservée au sens plein du terme. Dans ce cas, le cumul avec l'ARE peut être intégral, dans la limite du plafond mensuel de droits restants évoqué plus loin. La logique est simple : cette activité existait indépendamment de la situation de chômage, elle ne doit donc pas être pénalisée par celle-ci.
La micro-entreprise est créée après la perte d'emploi
Lorsque l'activité est lancée après l'inscription à France Travail, le cumul reste possible mais il est directement indexé sur les revenus déclarés chaque mois. Plus le chiffre d'affaires progresse, plus la part d'ARE versée diminue, selon une formule d'abattement détaillée dans la section suivante. Ce mécanisme dégressif évite un effet de seuil brutal : le lancement d'une activité, même modeste, ne fait jamais perdre l'intégralité des droits du jour au lendemain.
Dans les deux cas de figure, un principe reste constant : c'est le rythme d'actualisation mensuelle qui pilote le versement, et non une régularisation a posteriori en fin de droits.
Comment est calculé le montant de l'ARE en micro-entreprise ?
Le calcul repose sur le salaire journalier de référence (SJR), déterminé à partir des salaires perçus avant la perte d'emploi, puis converti en allocation journalière. Lorsque des revenus de micro-entreprise s'ajoutent, France Travail applique un abattement sur le chiffre d'affaires déclaré pour en déduire un revenu mensuel estimé, ensuite soustrait de l'allocation mensuelle théorique.
Le taux d'abattement forfaitaire varie selon la nature de l'activité : il tourne généralement autour de 71 % pour les activités d'achat-revente, 50 % pour les prestations de services commerciales ou artisanales, et 34 % pour les activités libérales relevant du régime micro-BNC. Ces taux reflètent les abattements appliqués au régime micro-fiscal lui-même, ce qui crée une cohérence entre le calcul fiscal et le calcul de l'allocation.
Le plafond de 60 % des droits restants
Quel que soit le scénario, le cumul mensuel entre l'ARE et les revenus professionnels ne peut pas dépasser le montant du salaire journalier de référence multiplié par le nombre de jours indemnisables. En pratique, le repère le plus souvent cité est celui d'un maintien plafonné à 60 % des droits restants sur la durée totale d'indemnisation : au-delà d'un certain niveau de chiffre d'affaires, l'ARE mensuelle peut devenir nulle, sans pour autant que les droits soient perdus, puisqu'ils sont simplement reportés dans le temps.
Ce report est un point souvent mal compris : un mois où le chiffre d'affaires est trop élevé pour ouvrir droit à un versement n'efface pas les jours d'indemnisation correspondants, il les repousse. Le reliquat de droits reste mobilisable tant que le délai de déchéance, fixé à plusieurs années après l'ouverture des droits, n'est pas atteint.
ARE ou ARCE : quelle option choisir ?
Face au maintien mensuel de l'ARE, il existe une alternative : l'aide à la reprise ou à la création d'entreprise (ARCE). Ce dispositif permet de percevoir 60 % du reliquat de droits sous forme de capital, versé en deux fois, la première moitié au démarrage de l'activité et la seconde six mois plus tard, sous réserve que l'activité soit toujours en cours.
Le choix entre les deux options dépend surtout du besoin de trésorerie immédiate au lancement. L'ARCE convient bien à un projet nécessitant un investissement de départ (matériel, stock, communication), tandis que le maintien de l'ARE sécurise un revenu régulier pendant que l'activité monte en puissance, ce qui rassure davantage les profils qui démarrent avec une clientèle encore incertaine. Ce choix est définitif : une fois l'ARCE demandée et le premier versement effectué, il n'est plus possible de revenir au maintien mensuel de l'ARE pour cette activité.
Un relais de revenu à construire dans la durée
Ce choix revient à organiser un relais entre deux sources de revenus qui ne se chevauchent jamais complètement. Le maintien de l'ARE fonctionne comme une course de fond : l'allocation accompagne l'activité mois après mois, en s'ajustant à la baisse à mesure que le chiffre d'affaires progresse, jusqu'à un passage de relais naturel le jour où les revenus professionnels suffisent seuls. L'ARCE, à l'inverse, agit comme un sprint : elle apporte l'élan financier initial en une ou deux fois, puis laisse l'entrepreneur avancer seul, sans filet mensuel. La question à se poser avant de choisir porte sur la nature du métier : produit-il un chiffre d'affaires progressif et prévisible, auquel cas le relais mensuel de l'ARE colle à la réalité du terrain, ou nécessite-t-il un investissement de démarrage ponctuel et conséquent, auquel cas le capital de l'ARCE a plus de sens ? Cette lecture évite bien des regrets a posteriori.
Quelles obligations fiscales et sociales ?
Le cumul chômage et micro-entreprise ne dispense d'aucune obligation déclarative propre au statut d'auto-entrepreneur. Le chiffre d'affaires doit être déclaré périodiquement à l'Urssaf (mensuellement ou trimestriellement selon l'option choisie), même en l'absence d'activité, sous peine de pénalités. Cette déclaration déclenche le calcul des cotisations sociales dues au titre du régime micro-social, à un taux qui varie selon la nature de l'activité : vente de marchandises, prestations de services commerciales ou artisanales, ou activités libérales rattachées à la Cipav pour certaines professions réglementées.
Sur le plan fiscal, les revenus de la micro-entreprise relèvent en principe du régime micro-fiscal, avec un abattement forfaitaire pour frais professionnels appliqué lors de la déclaration annuelle de revenus sur le site impots.gouv.fr. Les allocations chômage perçues sont, elles aussi, soumises à l'impôt sur le revenu et doivent figurer dans cette même déclaration annuelle, dans la catégorie des revenus de remplacement.
Les activités exclues du régime micro-entrepreneur
Toutes les activités ne sont pas éligibles au statut de micro-entrepreneur, ce qui a une incidence directe sur la possibilité même d'envisager ce cumul. Sont notamment exclues certaines activités agricoles relevant de la MSA, les activités relevant de la TVA immobilière, ainsi que certaines professions libérales réglementées qui dépendent d'une caisse de retraite spécifique incompatible avec le régime micro-social. Il est donc utile de vérifier l'éligibilité de son secteur d'activité avant même d'entamer les démarches de création, pour ne pas découvrir un blocage administratif après avoir engagé du temps et de l'argent.
Enfin, si l'activité de micro-entrepreneur venait à cesser, notamment parce qu'elle se révèle économiquement non viable, les droits ARE non consommés restent mobilisables dans la limite du délai de déchéance applicable. Dans les situations de cessation définitive et de non-éligibilité à une nouvelle ouverture de droits, l'allocation des travailleurs indépendants (ATI) peut, sous conditions spécifiques, prendre le relais pour éviter une rupture totale de revenu.