Le procure to pay relie achats, factures et trésorerie, avec une traçabilité complète
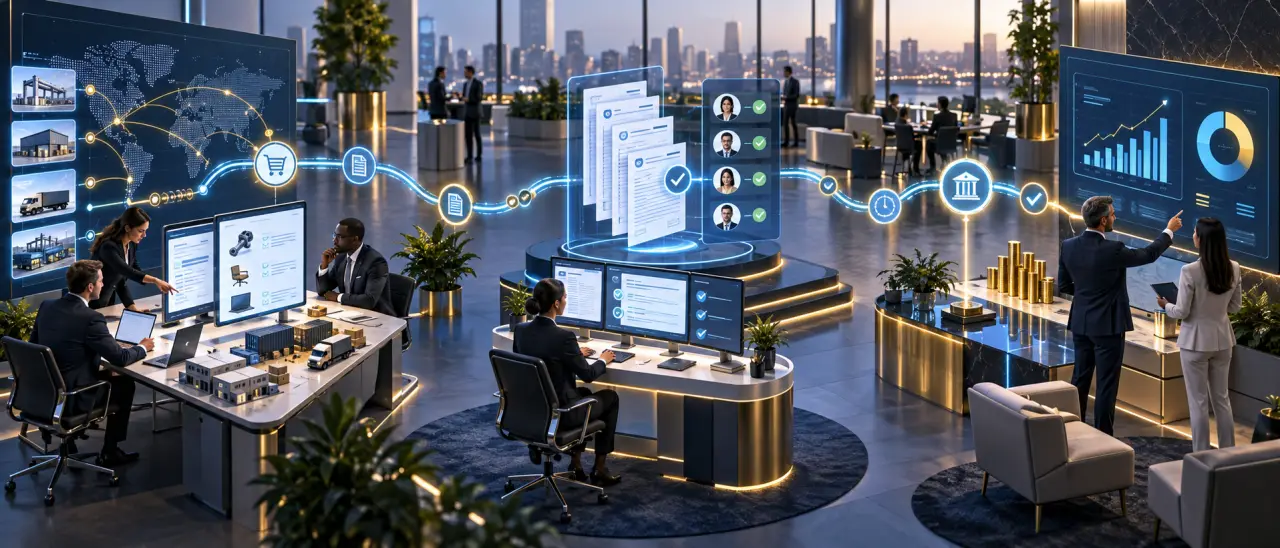
Le procure to pay, souvent abrégé P2P, désigne le processus qui va du besoin d’achat exprimé par un collaborateur jusqu’au règlement du fournisseur. Bien structuré, il évite les commandes non validées, les factures difficiles à rapprocher et les paiements tardifs. Son enjeu dépasse l’administratif : il donne à l’entreprise une vision fiable de ses engagements, de ses dépenses et de sa trésorerie.
Le procure to pay, un processus continu de l’achat au paiement
Le P2P relie des équipes qui travaillent souvent avec des priorités différentes : les demandeurs veulent obtenir rapidement un bien ou un service, les acheteurs négocient les conditions, la comptabilité traite les factures et la finance pilote les sorties de trésorerie. L’objectif est de faire circuler une information unique et vérifiable à chaque étape.
Il ne faut pas le confondre avec le source to pay. Le sourcing couvre en amont la recherche de fournisseurs, les appels d’offres et la négociation des contrats. Le procure to pay commence généralement lorsque le besoin d’achat est identifié et se termine lorsque la facture est réglée et comptabilisée.
Les étapes qui composent le cycle P2P
- Expression du besoin et création d’une demande d’achat.
- Validation selon les règles budgétaires, les seuils et les délégations de pouvoir.
- Émission d’un bon de commande auprès d’un fournisseur référencé.
- Réception des biens ou validation de la prestation réalisée.
- Réception, contrôle et rapprochement de la facture.
- Comptabilisation, mise en paiement et archivage des pièces.
Chaque étape apporte une preuve : qui a demandé, qui a autorisé, ce qui a été commandé, ce qui a été reçu et ce qui doit être payé. Sans cette chaîne, la facture devient souvent le premier signal d’un achat déjà engagé. L’entreprise perd alors une partie de sa capacité de contrôle.
Pourquoi formaliser le processus avant d’automatiser
Un outil P2P ne corrige pas, à lui seul, des règles floues. Avant d’automatiser, l’entreprise doit définir qui peut engager une dépense, quels achats nécessitent une approbation, quels fournisseurs sont autorisés et quelles données doivent figurer sur une commande. Cette préparation évite de numériser des dysfonctionnements existants.
Des règles de validation simples et proportionnées
Un circuit d’approbation efficace suit le niveau de risque et le montant de la dépense. Une commande récurrente de faible valeur ne devrait pas emprunter le même parcours qu’un investissement important ou qu’une prestation sensible. Des validations trop nombreuses ralentissent les opérations et encouragent les contournements. À l’inverse, des validations insuffisantes exposent aux achats hors budget.
Il est aussi utile de distinguer les dépenses couvertes par un contrat des achats ponctuels. Pour les premières, un catalogue ou une commande ouverte peut accélérer les demandes tout en préservant les tarifs, les conditions négociées et la traçabilité des achats.
Une donnée fournisseur maîtrisée
La qualité du référentiel fournisseur conditionne le reste du cycle. Les doublons, les coordonnées bancaires incomplètes, les adresses obsolètes ou les conditions de paiement mal renseignées créent des erreurs évitables. La création et la modification d’une fiche fournisseur doivent donc être encadrées, avec une séparation claire entre les personnes qui achètent, celles qui valident la facture et celles qui déclenchent le paiement.
Le rapprochement commande-réception-facture protège la marge
Le contrôle le plus structurant du procure to pay est le rapprochement entre le bon de commande, la réception et la facture. Il permet de vérifier que l’entreprise paie bien un prix convenu, pour une quantité reçue ou une prestation effectivement acceptée. Dans de nombreux cas, un rapprochement à trois voies fournit une base solide.
| Document contrôlé | Ce qu’il confirme | Risque limité |
|---|---|---|
| Bon de commande | Le prix, la quantité et les conditions approuvés | Facture supérieure au montant engagé |
| Réception ou service fait | La livraison ou l’exécution réelle | Paiement d’un bien non reçu |
| Facture fournisseur | Le montant réclamé et les références de facturation | Doublon, erreur de saisie ou écart non justifié |
Les écarts ne doivent pas être traités comme de simples anomalies comptables. Ils peuvent révéler une erreur de prix, une livraison partielle, un changement de périmètre ou une commande créée trop tard. Un circuit clair de résolution, avec un responsable identifié et des motifs d’écart standardisés, réduit les délais de paiement tout en conservant le contrôle.
Le P2P équilibre la vitesse et la maîtrise. Si l’on accélère le paiement sans preuve de réception, la trésorerie sort trop tôt ou à tort. Si l’on multiplie les vérifications manuelles, la relation fournisseur se dégrade et les équipes perdent du temps. Le bon réglage consiste à automatiser les factures conformes, à isoler immédiatement les exceptions et à concentrer l’attention humaine sur les écarts qui ont un impact réel sur le budget, le contrat ou la continuité d’approvisionnement.
Les bénéfices opérationnels d’un P2P bien piloté
Un processus procure to pay cohérent améliore d’abord la visibilité. Dès qu’une commande est approuvée, l’entreprise connaît une dépense engagée, même si la facture n’est pas encore arrivée. Cette information aide les responsables budgétaires à distinguer ce qui a déjà été consommé, ce qui est engagé et ce qui reste disponible.
- Meilleure prévision de trésorerie : les échéances de paiement et les engagements sont plus facilement anticipés.
- Réduction des achats hors processus : les collaborateurs disposent d’un parcours plus simple que l’achat direct non contrôlé.
- Traitement plus fiable des factures : les informations de commande et de réception limitent les recherches manuelles.
- Relation fournisseur renforcée : les litiges sont identifiés plus tôt et les paiements respectent les conditions négociées.
- Audit facilité : la piste d’approbation et les documents associés restent accessibles.
Pour en mesurer les effets, il est préférable de suivre peu d’indicateurs, mais de les rendre actionnables : part des dépenses couvertes par un bon de commande, délai entre réception de facture et validation, nombre de factures en exception, taux de commandes passées auprès de fournisseurs référencés et montant des engagements non facturés. Ces mesures permettent d’identifier précisément l’étape qui ralentit le cycle.
Déployer le procure to pay sans bloquer les équipes
La mise en place gagne à commencer par les catégories d’achat les plus fréquentes, les fournisseurs les plus sollicités ou les factures les plus coûteuses à traiter. L’entreprise peut ainsi tester les règles, corriger les circuits de validation et accompagner les utilisateurs avant d’étendre le dispositif à des achats plus complexes.
Faire de l’adoption une priorité
Un P2P performant doit être compréhensible par la personne qui exprime le besoin, pas seulement par les équipes achats et finance. Les formulaires doivent demander les informations utiles au bon moment : centre de coût, nature de l’achat, fournisseur, contrat applicable, date attendue et justificatif si nécessaire. Une expérience trop lourde pousse les utilisateurs à commander d’abord et à régulariser ensuite.
Traiter les exceptions plutôt que les cacher
Les achats urgents, les prestations variables ou les factures sans commande existent dans la plupart des organisations. Les ignorer ne les fait pas disparaître. Il faut prévoir un traitement distinct, documenté et limité : motif obligatoire, validation adaptée et analyse régulière des causes. Quand une exception se répète, elle signale souvent qu’un catalogue manque, qu’un contrat doit être créé ou qu’une règle de commande doit être ajustée.
Le procure to pay devient alors un levier de pilotage plutôt qu’une succession de tâches administratives. En alignant demande, commande, réception, facture et paiement autour de données fiables, l’entreprise sécurise ses dépenses sans sacrifier la fluidité nécessaire aux opérations.