Pourquoi une entreprise rentable peut-elle manquer de liquidités ?
Une entreprise peut afficher des ventes en hausse et un résultat positif tout en ayant du mal à payer ses salaires, ses fournisseurs ou ses échéances fiscales. La gestion de trésorerie permet d’éviter ce décalage : elle montre les liquidités réellement disponibles, prévoit les sorties d’argent et aide à agir avant qu’un manque de cash ne bloque l’activité.
La gestion de trésorerie, un pilotage des flux et non du seul résultat
La trésorerie correspond à l’argent mobilisable par l’entreprise à un instant donné : soldes bancaires, caisse et, selon leur disponibilité, certains placements à court terme. La gestion de trésorerie consiste à suivre, prévoir et arbitrer les flux entrants et sortants pour maintenir un solde suffisant.
Calculateur de trésorerie prévisionnelle
| Période | Encaissements | Décaissements | Solde Final |
|---|
Récapitulatif
Les encaissements proviennent notamment des règlements clients, des apports, d’un emprunt ou de remboursements. Les décaissements regroupent les salaires, les achats, les loyers, les cotisations, les impôts, les remboursements d’emprunts et les factures fournisseurs. Le point central reste le calendrier : un encaissement prévu dans 45 jours ne permet pas de régler une charge exigible aujourd’hui.
Trésorerie, liquidité et rentabilité : trois notions à ne pas confondre
La liquidité désigne la capacité à honorer les engagements proches de leur échéance grâce aux fonds disponibles. La rentabilité mesure la capacité de l’activité à générer un bénéfice. Une vente rentable, mais payée tardivement, peut améliorer le résultat comptable tout en fragilisant le compte bancaire à court terme.
La trésorerie nette traduit la position disponible après prise en compte des financements et des besoins à court terme. Elle évolue avec le fonds de roulement et le besoin en fonds de roulement (BFR), c’est-à-dire l’argent immobilisé dans les stocks et les créances clients, diminué des délais obtenus auprès des fournisseurs.
Où naissent les tensions de trésorerie ?
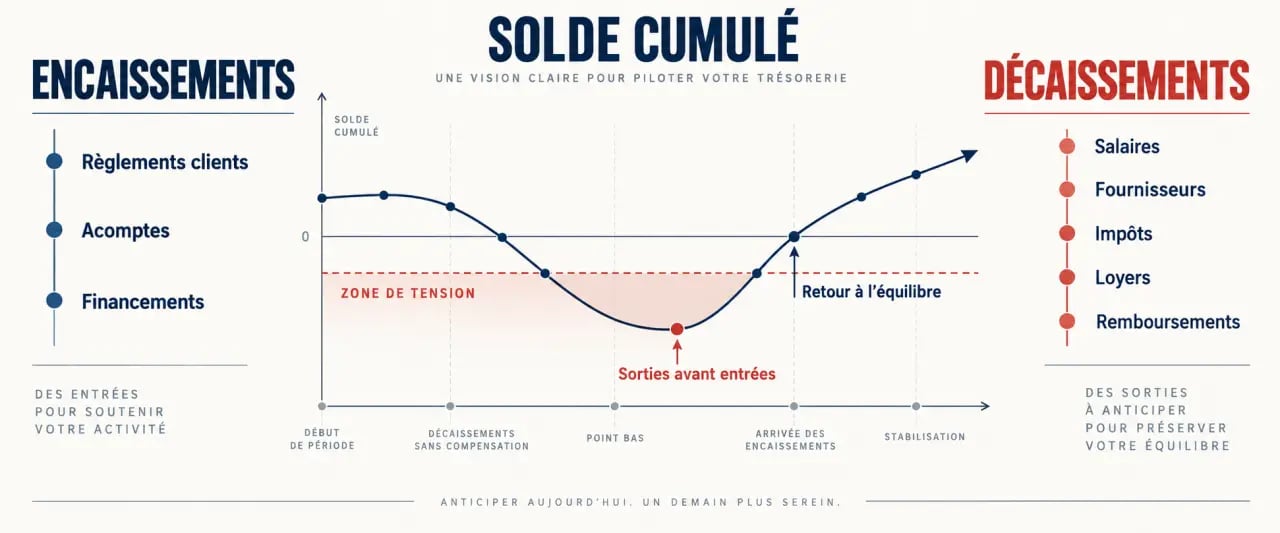
Les difficultés viennent rarement d’un seul événement. Elles résultent le plus souvent d’un décalage qui s’accumule entre les sorties certaines et les entrées attendues. Un suivi précis permet d’identifier les semaines ou les mois où le solde cumulé risque de devenir négatif.
- Retards de paiement clients : les créances augmentent alors que les charges continuent de tomber.
- Stocks trop importants : une partie de la trésorerie reste immobilisée dans des marchandises qui ne sont pas encore vendues.
- Saisonnalité : une période creuse peut précéder des dépenses fixes difficiles à réduire.
- Échéances concentrées : fiscalité, charges sociales, loyers ou remboursements peuvent se cumuler sur un même mois.
- Investissements mal séquencés : un achat utile à long terme peut créer une tension immédiate s’il n’est pas financé au bon rythme.
Le BFR, le point de bascule souvent sous-estimé
Le BFR augmente lorsque l’entreprise paie ses achats avant d’encaisser ses ventes. Cette situation est fréquente dans le négoce, le bâtiment, l’industrie ou les activités qui recourent largement à la sous-traitance. Réduire ce besoin ne consiste pas à payer les fournisseurs le plus tard possible sans discernement. Il faut négocier des conditions réalistes, facturer rapidement, relancer les clients et ajuster les stocks au rythme réel des ventes.
La trésorerie fournit une marge entre deux échéances. Lorsqu’elle est trop faible, le moindre retard peut provoquer une tension. Lorsqu’elle est suffisamment dimensionnée, l’entreprise dispose du temps nécessaire pour décider plutôt que subir. Cette marge doit tenir compte de la volatilité de l’activité, de la concentration des clients et du délai nécessaire pour transformer une commande en règlement effectif.
Construire un plan de trésorerie qui sert vraiment à décider
Le plan de trésorerie transforme les mouvements futurs en une vision chronologique. Il ne remplace pas le budget prévisionnel : le budget estime la performance attendue, tandis que le plan indique à quel moment l’argent entre et sort. Sa valeur dépend de sa mise à jour régulière et de la comparaison avec les montants réellement observés.
Organiser le tableau par périodes et par flux
Un tableau mensuel constitue souvent un bon point de départ. Un suivi hebdomadaire devient préférable lorsque les montants sont serrés ou que les flux sont nombreux. Pour chaque période, indiquez le solde initial, les encaissements attendus, les décaissements planifiés et le solde final. Distinguez les prévisions certaines des montants probables : une promesse de règlement ne doit pas être considérée comme un encaissement acquis.
| Rubrique | À prévoir | À contrôler |
|---|---|---|
| Encaissements | Factures à échéance, acomptes, ventes, financements | Date promise, litiges, retards, concentration client |
| Décaissements | Paie, achats, loyers, taxes, dettes, investissements | Date de prélèvement, montant exact, marge de report |
| Solde cumulé | Solde initial + entrées - sorties | Seuil d’alerte et besoin de financement |
Comparer le prévisionnel au réel sans attendre la clôture
À chaque actualisation, comparez les flux prévus aux flux constatés. Un écart récurrent sur les délais de règlement révèle souvent un problème de recouvrement ou une prévision trop optimiste. Un dépassement sur les achats peut signaler un stock mal maîtrisé. Cette analyse ne vise pas à produire un tableau parfait. Elle sert à corriger rapidement les hypothèses et à détecter un besoin de financement assez tôt pour négocier dans de bonnes conditions.
Les indicateurs à suivre pour garder une vision utile
Une gestion efficace ne repose pas sur une multitude de ratios. Quelques indicateurs suivis régulièrement, puis reliés à des décisions concrètes, suffisent à installer une discipline de pilotage.
- Solde bancaire et trésorerie nette : ils indiquent la position disponible et son évolution à court terme.
- Solde cumulé prévisionnel : il localise les périodes de tension avant leur apparition sur le compte.
- Encours clients : il mesure les factures non réglées et aide à prioriser les relances.
- DSO (Days Sales Outstanding) : il suit le délai moyen de paiement des clients. Une hausse consomme généralement du cash.
- DPO (Days Payable Outstanding) : il mesure le délai moyen de paiement des fournisseurs et éclaire l’équilibre des négociations.
- BFR : son évolution montre si la croissance absorbe davantage de liquidités.
Ces données doivent être lues ensemble. Allonger les délais fournisseurs peut améliorer ponctuellement le solde, mais fragiliser la relation commerciale. Accélérer l’encaissement client peut libérer du cash, à condition que la facturation soit exacte et que la relance reste professionnelle.
Mettre en place des routines et les bons outils
Dans une petite entreprise, le dirigeant peut piloter le tableau avec l’appui de son expert-comptable. Dans une structure plus développée, le DAF ou l’équipe financière centralise les comptes, les prévisions et les alertes. L’essentiel est de désigner clairement la personne responsable du suivi et la fréquence de revue.
Une routine simple pour agir avant l’urgence
- Rapprocher régulièrement les mouvements bancaires et vérifier le solde disponible.
- Mettre à jour les dates de règlement à partir des informations commerciales et fournisseurs.
- Analyser les écarts significatifs entre le prévisionnel et le réel.
- Déclencher les relances clients avant l’échéance critique.
- Préparer les arbitrages : décaler une dépense, négocier une échéance, mobiliser une ligne de crédit ou placer un excédent.
Un tableur convient lorsque les comptes et les flux restent limités. Un outil de suivi bancaire ou un système de gestion de trésorerie devient pertinent lorsque plusieurs comptes, entités ou devises compliquent la consolidation. L’automatisation réduit les ressaisies, mais ne remplace ni la qualité des prévisions ni la validation humaine des données.
Un excédent durable mérite lui aussi une décision. Il peut sécuriser les mois volatils, réduire une dette coûteuse ou être placé sur un support compatible avec l’horizon de disponibilité nécessaire. La bonne gestion de trésorerie cherche un équilibre : conserver assez de liquidités pour protéger l’exploitation, sans laisser inutilement des fonds inactifs.