Contrôle de gestion : quel salaire de 41 000 à 85 000 € selon l’expérience ?
En France, le salaire d’un contrôleur de gestion se situe entre 41 000 et 45 000 € brut par an en début de carrière, puis entre 65 000 et 85 000 € au-delà de huit ans d’expérience, selon les repères Hays. Ces fourchettes doivent être rapprochées des responsabilités réelles : produire un reporting, piloter la rentabilité d’une usine ou coordonner plusieurs filiales ne correspond pas au même poste.
Pour comparer une offre ou préparer une négociation, il faut donc regarder ensemble l’expérience, le périmètre confié, la composition de la rémunération et, pour les indépendants, les conditions de facturation.
Les salaires en contrôle de gestion, du premier poste au profil senior
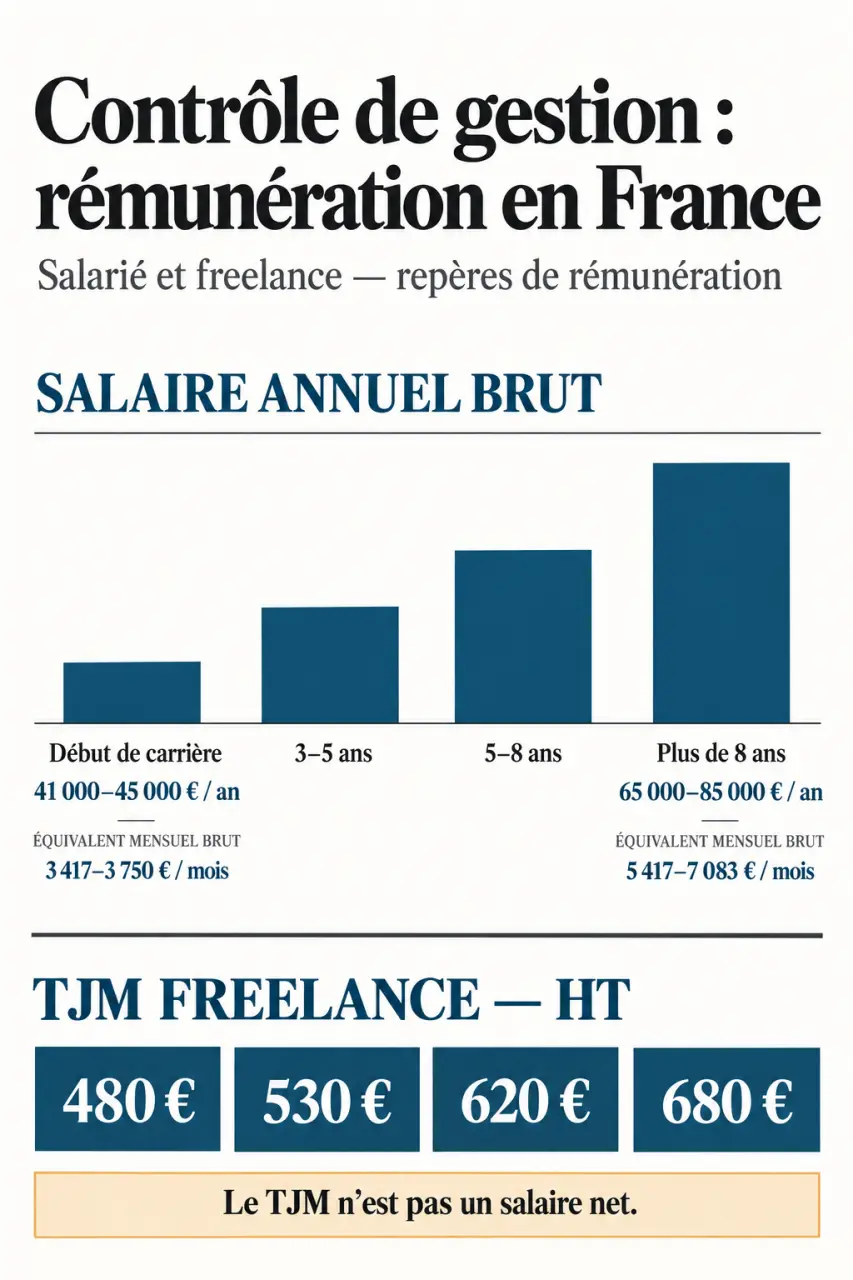
Hays présente les niveaux suivants en rémunération annuelle brute. Ils constituent des repères de comparaison, pas une grille obligatoire ni une moyenne applicable à tous les employeurs. Son étude de rémunérations couvre plus de 860 métiers dans 26 secteurs en France.
| Expérience | Salaire annuel brut | Équivalent mensuel brut sur 12 mois |
|---|---|---|
| Début de carrière | 41 000 à 45 000 € | Environ 3 417 à 3 750 € |
| 3 à 5 ans | 45 000 à 55 000 € | Environ 3 750 à 4 583 € |
| 5 à 8 ans | 55 000 à 65 000 € | Environ 4 583 à 5 417 € |
| Plus de 8 ans | 65 000 à 85 000 € | Environ 5 417 à 7 083 € |
Les équivalents mensuels sont de simples divisions par douze, arrondies à l’euro. Un paiement sur treize mois modifie le montant versé chaque mois, mais pas le total annuel annoncé. Le net dépend notamment des cotisations, du statut et des retenues ; le net après impôt dépend aussi de votre situation fiscale.
Comparer le fixe, le variable et les avantages séparément
Avant de rapprocher deux offres, demandez si le montant annoncé correspond au fixe ou inclut une prime cible. Distinguez ensuite le variable garanti du variable conditionnel, puis l’intéressement, la participation et les avantages. Une rémunération théorique élevée peut être moins intéressante si une part importante dépend d’objectifs difficiles à atteindre.
La localisation, le secteur, la taille de l’organisation et le périmètre international doivent également entrer dans la comparaison. Les fourchettes ci-dessus ne permettent toutefois pas de chiffrer précisément une prime géographique ou sectorielle.
Les responsabilités qui donnent du poids à une demande salariale
Le contrôleur de gestion aide l’organisation à comprendre ses résultats et à décider. Il élabore les budgets, participe aux clôtures, actualise les prévisions et analyse les écarts entre objectifs et réalisations. La comptabilité analytique lui permet notamment d’étudier les coûts et la rentabilité par produit, activité ou centre de responsabilité.
Étude 2025-2026 des rémunérations en Audit et Expertise Comptable — Découvrez les évolutions salariales, la transformation des métiers et les nouvelles attentes RH dans l’Audit et l’Expertise Comptable.
Central, opérationnel, spécialisé : des périmètres différents
Le contrôleur central coordonne les remontées financières et harmonise les méthodes de reporting. Le contrôleur opérationnel travaille au contact des équipes pour expliquer les résultats et proposer des corrections. Le business analyst peut partager certains outils, mais son périmètre est plus variable : il peut se concentrer sur les données commerciales ou les processus sans assurer tout le cycle budgétaire.
- Contrôle industriel : coûts de production, stocks, rendements et investissements.
- Contrôle commercial : chiffre d’affaires, marges, remises et rentabilité des canaux.
- Contrôle social : masse salariale, effectifs et prévisions de dépenses de personnel.
- Contrôle central : synthèse des performances, cohérence des prévisions et reporting à la direction.
Ces spécialisations n’entraînent pas automatiquement un salaire supérieur. Pour défendre une rémunération, mieux vaut préciser l’autonomie, le nombre d’entités suivies, la complexité des analyses et les responsabilités de management ou de transformation.
Le fossé le plus révélateur sépare parfois la responsabilité affichée de la capacité réelle à agir. Être chargé d’améliorer les marges sans accès aux prix de vente, aux coûts fiables ou aux responsables opérationnels expose à une obligation de résultat mal définie. En entretien, demandez qui possède les données, qui arbitre les actions correctives et à quelles réunions vous participerez : ces réponses éclairent autant la valeur du poste que son intitulé.
Freelance : lire le TJM sans le confondre avec un salaire
Pour le contrôle de gestion indépendant, Hays indique les taux journaliers moyens hors taxes suivants. Ils correspondent à de la facturation, et non à un revenu personnel net.
| Expérience | TJM freelance indiqué par Hays |
|---|---|
| Début de carrière | 480 € HT |
| 3 à 5 ans | 530 € HT |
| 5 à 8 ans | 620 € HT |
| Plus de 8 ans | 680 € HT |
Multiplier un TJM par tous les jours ouvrés de l’année donnerait une vision trompeuse du revenu. L’indépendant doit financer ses cotisations, ses frais professionnels, ses assurances et ses périodes non facturées : congés, prospection, formation ou interruption entre deux missions.
La durée du contrat, les déplacements, les délais de paiement et l’éventuelle commission d’un intermédiaire comptent aussi. Comparez donc le revenu restant après charges et frais avec l’ensemble de la rémunération salariée, tout en tenant compte de la protection sociale et du risque commercial. Le TJM junior ne garantit pas, à lui seul, un accès facile aux missions sans expérience autonome.
Les compétences et formations qui rendent un profil crédible
Relier les outils financiers aux décisions
Les fondamentaux restent la comptabilité, l’analyse financière, les budgets et la compréhension du compte de résultat. Excel sert à structurer les calculs et les modèles ; les ERP comme SAP, Oracle ou Sage donnent accès aux données de gestion. Power BI, Tableau ou QlikView facilitent leur restitution et leur exploration.
La maîtrise d’un logiciel ne suffit pas à justifier une hausse de salaire. Il faut pouvoir expliquer ce qu’elle apporte : fiabiliser un indicateur, réduire les manipulations ou rendre une prévision plus exploitable. L’intelligence artificielle peut assister certaines tâches, mais elle ne dispense pas de contrôler les résultats, de protéger les informations confidentielles et de documenter les hypothèses.
L’anglais est utile dans un environnement international. L’écoute et la pédagogie sont tout aussi importantes pour discuter avec la comptabilité, les commerciaux, les RH ou les responsables de production sans transformer l’analyse en jugement des personnes.
Choisir un parcours adapté au poste visé
Les parcours vont de bac+2 à bac+5. Un BTS comptabilité et gestion peut constituer une première étape, complétée par une poursuite d’études ou une expérience pertinente. Un BUT GEA, une licence de gestion ou un DCG apportent des bases utiles ; un master en contrôle de gestion, finance ou CCA, un DSCG ou une école de commerce permettent d’approfondir la spécialisation.
En reconversion, une expérience comptable, financière ou opérationnelle peut servir de point d’appui. Une formation ciblée, une alternance ou une VAE selon l’éligibilité du parcours aide à formaliser les acquis. Aucun diplôme ne garantit néanmoins une tranche salariale précise.
Évolution, stress et négociation : évaluer le poste dans son ensemble
Le métier s’exerce dans les entreprises, les associations, les collectivités, les établissements publics et le conseil, avec des modalités de rémunération différentes. Les évolutions possibles comprennent un poste de contrôleur senior, de responsable du contrôle de gestion, de business partner ou, selon le parcours, de directeur financier.
L’intérêt tient à la diversité des échanges et à l’influence sur les décisions. Les contraintes se concentrent notamment autour des clôtures mensuelles, semestrielles ou annuelles et des campagnes budgétaires. Les données tardives, les demandes urgentes et les déplacements sur plusieurs sites peuvent augmenter la pression.
Pour négocier, préparez des exemples vérifiables : reporting fiabilisé, processus simplifié, analyse ayant éclairé un investissement ou prévisions mieux documentées. Demandez aussi le calendrier des clôtures, les moyens disponibles et les critères d’évolution. Une bonne offre associe une rémunération cohérente, des responsabilités claires et les moyens de les assumer.